נכתב בתאריך 24 בספטמבר 2026
אם יש משהו שהשנים האחרונות לימדו אותנו, זה ששוק ההון יודע להיות הפכפך. יום אחד המניות למעלה, וביום למחרת האינפלציה או הריבית טורפות את הקלפים. בדיוק בגלל זה, יותר ויותר משפחות ב-2026 מבינות שתיק השקעות בריא לא יכול להסתמך רק על מסכים אדומים וירוקים. צריך משהו שאפשר לגעת בו.
מהניסיון שלנו בשטח, השקעה בקרקע היא לא רק "עוד עסקת נדל"ן". עבור משפחות רבות, מדובר בעוגן הפיזי של תיק ההשקעות. נכס אמיתי, מוחשי, שרשום בטאבו ולא נעלם כשיש משבר גלובלי. זהו מהלך קלאסי של פיזור סיכונים – כשחלק מהכסף שלכם עובד בשוק ההון, חלק אחר שוכב בקרקע שיש לה פוטנציאל השבחה משמעותי.
אבל האם זה מתאים לכל אחד? ואיך נמנעים מהמלכודות בדרך? במאמר הזה נפרק את כל מה שאתם צריכים לדעת על הכנסת קרקע לפורטפוליו המשפחתי, בלי מילים גבוהות ובלי הבטחות סרק.
ניהול העושר המשפחתי הוא משימה שמצריכה מחשבה לטווח ארוך. כשאנחנו מדברים עם לקוחות, השאלה הראשונה שעולה היא בדרך כלל היכן כדאי לשים את הכסף כדי לשמור על ערכו ואף להגדיל אותו, מבלי לסכן את הכול במקום אחד. התשובה לכך עוברת כמעט תמיד דרך המושג "השקעה אלטרנטיבית".
עבור קהל משקיעים רחב, האלטרנטיבה המובילה לדירה: איפה כדאי לשים את הכסף כשהריבית עולה? היא בדיוק שם – באדמה. קרקע היא נכס ריאלי. היא לא יכולה לפשוט רגל, אי אפשר למחוק אותה, וככל שאוכלוסיית ישראל גדלה (וישראל סובלת ממחסור כרוני בעתודות קרקע של כ-189 אלף יחידות דיור), הביקוש לפנינת הנדל"ן הזו רק עולה.
יתרונות וחסרונות: האם קרקע מתאימה לתיק שלכם?
כדי לקבל החלטה מושכלת, חייבים להסתכל למציאות בעיניים. לכל אפיק השקעה יש יתרונות ויש חסרונות. השקעה בקרקע לא מתאימה למי שצריך את הכסף מחר בבוקר, אבל היא פתרון מעולה למי שרוצה לבנות הון לילדים או לפנסיה.
| פרמטר לבחינה | המשמעות עבורכם | סטטוס משקיע |
|---|---|---|
| רף כניסה פיננסי | השקעה בקרקע זולה משמעותית מדירה. מאפשרת דריסת רגל בנדל"ן גם עם הון עצמי נמוך יחסית. | ✓ יתרון בולט |
| נזילות הכסף | קרקע היא נכס לא נזיל. אי אפשר ללחוץ על כפתור ולמכור אותה תוך שניות כמו מניה בבורסה. תהליך המכירה לוקח זמן. | חיסרון |
| פוטנציאל תשואה | רווח עצום במקרה של הפשרת קרקע חקלאית לבנייה (יכול להגיע לעשרות ומאות אחוזים). | ✓ יתרון בולט |
| רמת ודאות | בקרקע חקלאית אין כל ערובה שההפשרה תאושר. זה תלוי בוועדות התכנון ויכול לקחת שנים ארוכות. | אזהרת סיכון |
ברגע שמבינים שזה נכס לטווח ארוך, קל יותר לשלב אותו נכון. הכלל הבסיסי הוא: לא שמים את כספי החירום בקרקע. קרקע קונים עם כסף פנוי שיכול "לישון" ולצבור ערך בזמן שאתם ממשיכים בשגרת חייכם.
קרקע חקלאית לעומת מופשרת: מה ההבדל בתכלס?
כשמדברים על קרקעות להשקעה, נהוג לחלק אותן לשני סוגים עיקריים. הסוג הראשון הוא קרקע שכבר מופשרת לבנייה. הסיכון כאן נמוך מאוד, כי ברור שאפשר לבנות עליה, אבל בהתאם – גם המחיר שלה גבוה והתשואה העתידית מתונה יותר.
הסוג השני, והפופולרי יותר בקרב משקיעים המחפשים קפיצת ערך, הוא קרקע חקלאית. מדובר בשטח שמוגדר כרגע לחקלאות (או שטח פתוח), והמטרה היא להמתין עד שהמדינה תשנה את הייעוד שלו למגורים או תעסוקה. זהו בעצם מהות תהליך שינוי ייעוד של קרקע חקלאית: השלבים בדרך להפשרה.
כמה זמן לוקחת הפשרה בישראל?
מהניסיון שלנו ועל פי הנתונים הסטטיסטיים, תהליך הפשרת קרקע בישראל הוא מרתון, לא ספרינט. בממוצע, מהרגע שבו מתחילים לקדם תוכנית ועד לאישור סופי, יכולות לעבור 15 ואפילו 20 שנים ויותר. הסיבה היא ריבוי הוועדות (מקומית, מחוזית, ארצית) והליכי ההתנגדויות הרבים. לכן אנחנו תמיד אומרים – משקיע בקרקע צריך אורך נשימה.
בדיקות חובה לפני שמוציאים שקל מהכיס
השוק מוצף בהצעות מפתות, אבל לצערנו יש לא מעט משווקים שמבטיחים הבטחות שווא. משפטים כמו "זכות לדירה" או "הפשרה תוך שנתיים" צריכים להדליק לכם נורה אדומה בוהקת. כדי לשמור על הכסף שלכם בטוח, הנה בדיקות שחובה לעשות:
צ'קליסט בטיחות למשקיע בקרקע:
מיסוי ועלויות נלוות: ממה עוד מורכבת ההשקעה?
רכישת הקרקע היא רק ההתחלה. כדי לחשב כדאיות, חייבים לקחת בחשבון את המיסוי. בעת הרכישה תשלמו מס רכישה (שנקבע לפי אחוז משווי העסקה). בעת המכירה, אם הקרקע אכן הושבחה, תשלמו מס שבח על הרווח הריאלי שעשיתם.
אבל התשלום הכבד ביותר מגיע לרוב מכיוון הוועדה המקומית. ברגע שמאושרת תוכנית שמעלה את ערך הקרקע (למשל ממעמד חקלאי למעמד עירוני), בעל הקרקע מחויב בתשלום "היטל השבחה" המהווה מחצית מעליית השווי. בנוסף, קחו בחשבון שגם אחרי ההפשרה, יידרשו כספים לפיתוח תשתיות כמו כבישים וביוב, אותם מממנים בעלי הקרקעות.
איך כל זה מתחבר לפיזור הסיכונים בתיק?
כשאנחנו ברום ישראל יושבים עם לקוחות כדי לתכנן את עתידם, המטרה היא איזון. אם הבורסה יורדת ויש אינפלציה, שווי הקרקעות שלכם לא מתרסק בהתאם – לרוב הוא שומר על יציבות ואף עולה, כי הנדל"ן בישראל מונע מצורכי מגורים אמיתיים.
תיק השקעות משפחתי מאוזן לשנת 2026 יכול לכלול מניות ואיגרות חוב (לנזילות וצמיחה שוטפת), פקדונות (לביטחון מיידי), וקרקע (לעוגן יציב וקפיצת הון משמעותית בעתיד). השילוב הזה מבטיח שלא תהיו תלויים בגחמות של שוק יחיד.
שאלות נפוצות על השקעה בקרקע כחלק מפיזור סיכונים
מהם הסיכונים המרכזיים בהשקעה בקרקע חקלאית?
הסיכון הגדול ביותר הוא שתהליך שינוי הייעוד לא יאושר לעולם על ידי ועדות התכנון, או שיתעכב במשך עשרות שנים. אין שום ערובה ודאית שהפשרה אכן תתרחש. סיכון נוסף הוא חוסר הנזילות – קשה למכור את הקרקע מעכשיו לעכשיו אם אתם זקוקים למזומן דחוף.
מה ההבדל בין קרקע פרטית לקרקע מנהל (רמ"י)?
קרקע פרטית רשומה בטאבו ישירות על שמכם כבעלים חוקיים (בעלות מלאה). לעומת זאת, קרקע מנהל היא למעשה אדמה בבעלות המדינה, ואתם רוכשים רק זכות חכירה (שכירות לטווח ארוך) לתקופה מוגדרת. למשקיעים עדיף תמיד לחפש קרקעות בבעלות פרטית רשומה בטאבו.
כמה זמן יכול לקחת תהליך הפשרת קרקע ושינוי ייעוד?
בישראל, התהליך בירוקרטי וארוך מאוד. בממוצע, מהגשת התוכניות ועד לאישור סופי למגורים עוברות בין 15 ל-20 שנים, ולעיתים אף יותר. התהליך כולל מעבר בוועדות מקומיות, מחוזיות וארציות, הליכי התנגדויות ואישורי משרדי ממשלה שונים.
איך בודקים את הפוטנציאל התכנוני של קרקע לפני רכישה?
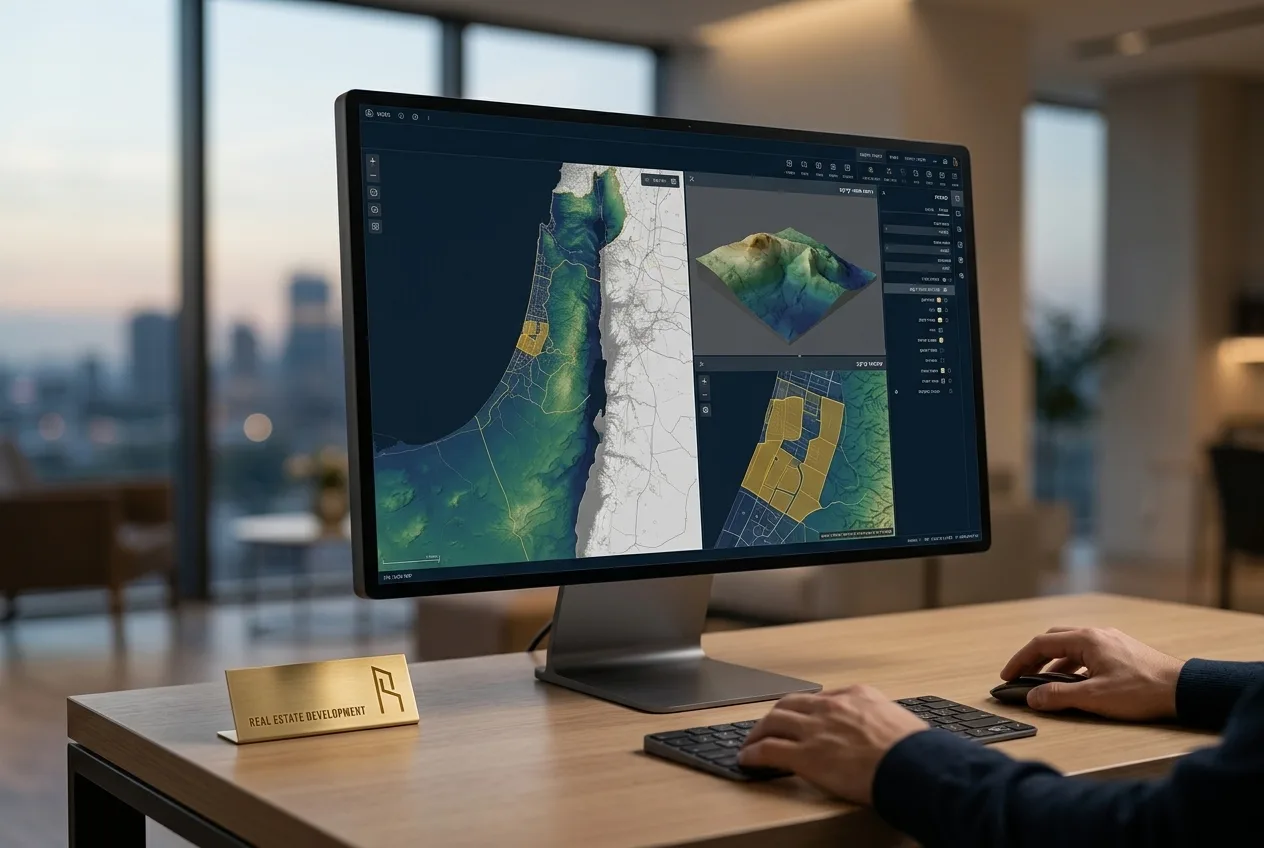
חובה לבדוק את התוכנית המקומית (תב"ע) התקפה ולראות מה ייעוד הקרקע כיום ולאן העירייה מייעדת אותה בתוכנית המתאר הכוללנית. קרקע המסומנת כ"צהובה" נחשבת לבעלת פוטנציאל גבוה יותר כיוון שהיא מיועדת עקרונית לפיתוח עירוני עתידי. מנגד, קרקע "ירוקה" מיועדת לשטחים פתוחים והסיכוי להפשיר אותה אפסי.
האם השקעה בקרקע נחשבת להשקעה סולידית או ספקולטיבית?
התשובה תלויה בסטטוס הקרקע. קרקע שכבר הופשרה ויש לה תוכנית מאושרת לבנייה נחשבת להשקעה סולידית ויציבה. לעומת זאת, רכישת קרקע חקלאית ללא תוכנית מאושרת, בתקווה שתופשר בעתיד, נחשבת להשקעה ספקולטיבית המכילה רמת סיכון גבוהה, אך גם פוטנציאל רווח משמעותי שמפצה עליה.
מהן הבדיקות המשפטיות שחובה לבצע לפני שרוכשים קרקע?
יש להוציא נסח טאבו עדכני ולוודא שהמוכר הוא אכן הבעלים. יש לוודא שהקרקע נקייה מעיקולים, שעבודים או הערות אזהרה שמגבילות העברת בעלות. במקרה של רכישת חלק מחלקה גדולה (מושע), חובה לוודא שקיים הסכם שיתוף מסודר בין כל הבעלים.
האם ניתן לקבל משכנתא על רכישת קרקע שאינה זמינה לבנייה?
ברוב המוחלט של המקרים, הבנקים בישראל לא יאשרו משכנתא לרכישת קרקע חקלאית שאינה זמינה לבנייה, במיוחד כשמדובר בבעלות משותפת (מושע). הבנק דורש נכס מוחשי וסחיר כבטוחה, ולכן יש להיערך למימון העסקה באמצעות הון עצמי או הלוואה רגילה לכל מטרה.
לסיכום
לסיכום, שילוב של קרקע בתיק ההשקעות המשפחתי הוא אסטרטגיה חכמה שמעניקה ביטחון ריאלי אל מול התנודתיות של שוק ההון. המפתח להצלחה ב-2026 הוא סבלנות, בניית ציפיות ריאליות, והבנה שתהליכי השבחה ושינוי ייעוד לוקחים זמן. בדיקות מקדימות קפדניות וליווי מקצועי יבטיחו שהאדמה שאתם קונים היום, תהפוך לעוגן הכלכלי של המשפחה מחר.